
¿Qué significa que un RFC se encuentre en los listados del artículo 69-B?
Al generar o timbrar un comprobante fiscal, el sistema valida que el RFC del receptor no se encuentre en los listados publicados por el Servicio de Administración Tributaria (SAT) relacionados con el artículo 69-B del Código Fiscal de la Federación, conocidos comúnmente como la lista negra del SAT.
Cuando el RFC se encuentra en alguno de estos listados, el sistema puede mostrar un mensaje indicando la situación detectada y el comprobante no podrá ser timbrado bajo esta validación.
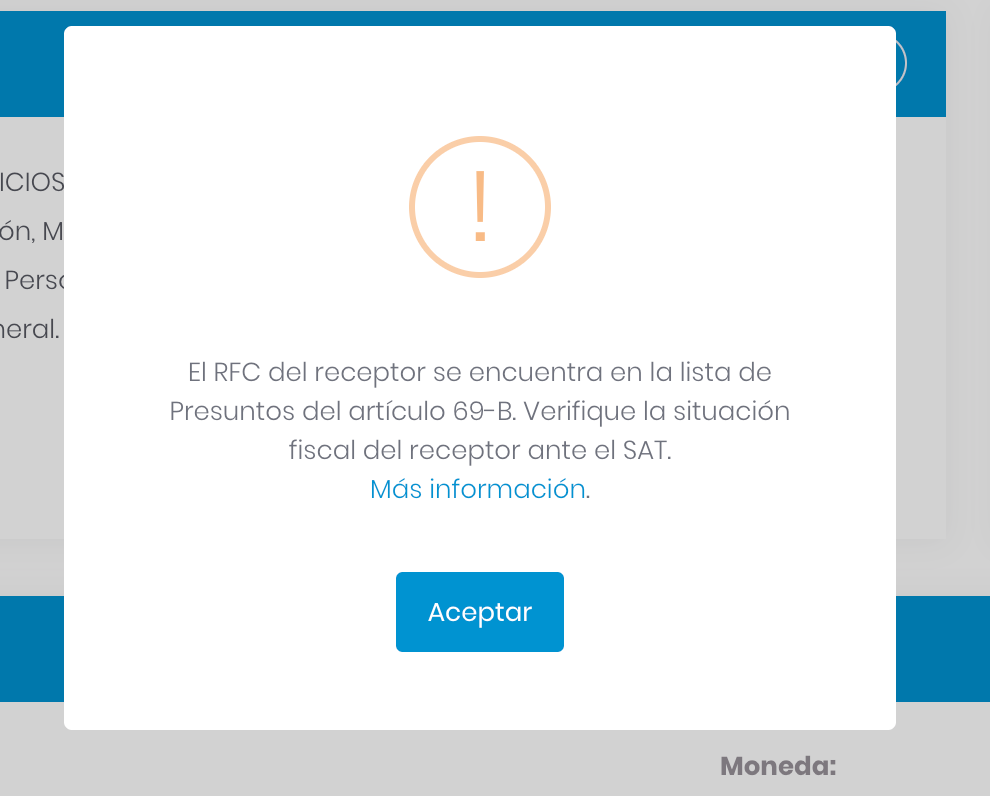
¿Qué son los listados del artículo 69-B?
El artículo 69-B contempla un procedimiento mediante el cual el SAT identifica contribuyentes respecto de los cuales presume la inexistencia de las operaciones amparadas en determinados comprobantes fiscales.
La lista negra del SAT se publica de acuerdo con la situación del contribuyente dentro de este procedimiento:
- Presuntos. Situación en revisión por parte de la autoridad.
- Definitivos. La autoridad mantiene la presunción conforme al procedimiento.
- Desvirtuados. La presunción fue desvirtuada ante la autoridad.
- Sentencia favorable. Existe una resolución judicial favorable.
Los listados son publicados y actualizados por el SAT, por lo que la situación de un RFC puede cambiar con el tiempo.
¿Por qué no se puede timbrar el comprobante?
Los Proveedores de Certificación de Comprobantes Fiscales Digitales por Internet (PCCFDI) deben realizar las validaciones establecidas en las disposiciones fiscales aplicables.
La Regla 2.7.2.12 de la Resolución Miscelánea Fiscal vigente establece, entre las causas de revocación de la autorización de un PCCFDI, realizar operaciones con contribuyentes que se encuentren en los supuestos señalados por el artículo 69-B del Código Fiscal de la Federación, salvo que hayan corregido su situación fiscal.
¿Qué debe hacer?
- Informe al receptor sobre la situación detectada y solicite que revise su situación en los listados publicados por el SAT relacionados con el artículo 69-B para identificar el listado y estatus en el que se encuentra el RFC.
- En caso de que el receptor considere que su situación requiere aclaración, deberá realizar las gestiones correspondientes directamente ante el SAT.
¿Qué hago si necesito emitir el comprobante al receptor?
Si después de verificar la información considera que el RFC es correcto o tiene alguna duda respecto a la situación detectada, realice una solicitud de asistencia para que su caso pueda ser revisado.
📣 Importante
La validación se realiza con base en la información publicada por el SAT. Enlace Fiscal no determina la situación fiscal del contribuyente ni modifica los listados publicados por la autoridad.
La situación del RFC deberá ser aclarada, en su caso, directamente ante el SAT.